Domain gerüste-kaufen.de kaufen?
Wir ziehen mit dem Projekt
gerüste-kaufen.de um.
Sind Sie am Kauf der Domain
gerüste-kaufen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gerüste-kaufen.de kaufen?
Wer bekommt die Rentenversicherungsbeiträge?
Die Rentenversicherungsbeiträge werden von Arbeitnehmern und Arbeitgebern gemeinsam getragen. Beide zahlen jeweils die Hälfte der Beiträge. Selbstständige zahlen ihre Beiträge alleine. Die Beiträge fließen in die gesetzliche Rentenversicherung, um die Rentenansprüche der Versicherten zu finanzieren. Die Rentenversicherungsbeiträge dienen somit der Sicherung des Lebensstandards im Alter. **
Wie lange kann man Rentenversicherungsbeiträge nachzahlen?
Wie lange kann man Rentenversicherungsbeiträge nachzahlen? Man kann Rentenversicherungsbeiträge grundsätzlich bis zu vier Jahre rückwirkend nachzahlen. Dies gilt sowohl für freiwillig Versicherte als auch für Pflichtversicherte, die ihre Beiträge nicht rechtzeitig entrichtet haben. Es ist wichtig, die Beiträge innerhalb dieser Frist nachzuzahlen, da sonst Lücken in der Rentenversicherung entstehen können. Bei Fragen zur Nachzahlung von Rentenversicherungsbeiträgen sollte man sich an die Deutsche Rentenversicherung oder an einen Versicherungsberater wenden. **
Ähnliche Suchbegriffe für Rentenversicherungsbeiträge
Top-Angebote
Produkte zum Begriff Rentenversicherungsbeiträge:
-
Layher Doppelgeländer für Fahrgerüste 1,80mDas Doppelgeländer für Fahrgerüste Sicher und effizient in Montage, Nutzung und Demontage Der Sicherheitsaufbau P2 Safety mit dem neuen Doppelgeländer ermöglicht ein einfaches und intuitives Handling, das sowohl die Montage als auch die Demontage nur von der unteren Lage aus zulässt. Die leichten, flachen Einzelteile benötigen weniger Platz als marktübliche Doppelgeländer, sind bsser stapelbar und leichter bewegbar - also beste Voraussetzungen für schnelles und wirtschaftliches Arbeiten mit höchsten Sicherheitsstandards. Ihr Nutzen: Systemintegrierter, vorlaufender Seitenschutz durch das Doppelgeländer Sicherheitsvorschriften können nicht umgangen werden Kompatibel mit der Uni Familie und dem Zifa nach dem Layher Baukastenprinzip Vereinfachter und beschleunigter Auf- und Abbau Erhöhte Steifigkeit für mehr Sicherheit bei der Nutzung162,55 €*Versand: 69,00 €Sichere Weiterleitung zum Anbieter

-
Wie können Selbstständige ihre Rentenversicherungsbeiträge optimal planen und berechnen? Welche Auswirkungen haben steigende Rentenversicherungsbeiträge auf die finanzielle Planung im Ruhestand?
Selbstständige können ihre Rentenversicherungsbeiträge optimal planen, indem sie regelmäßig Einnahmen und Ausgaben überprüfen, um genügend Mittel für die Altersvorsorge zurückzulegen. Sie sollten auch verschiedene Vorsorgeoptionen wie private Rentenversicherungen oder betriebliche Altersvorsorge in Betracht ziehen. Steigende Rentenversicherungsbeiträge können dazu führen, dass Selbstständige mehr Geld für die Altersvorsorge aufbringen müssen, was ihre finanzielle Planung im Ruhestand beeinflussen kann. **
-
Wie können Rentenversicherungsbeiträge korrekt berechnet und eingezahlt werden?
Die Rentenversicherungsbeiträge werden anhand des Einkommens des Versicherten berechnet. Der Arbeitgeber zieht die Beiträge direkt vom Gehalt ab und überweist sie an die Rentenversicherung. Selbstständige müssen ihre Beiträge eigenständig berechnen und an die Rentenversicherung überweisen. **
-
Wie hoch sind die Rentenversicherungsbeiträge für Arbeitnehmer in Deutschland?
Die Rentenversicherungsbeiträge für Arbeitnehmer in Deutschland betragen derzeit 18,6% des Bruttoeinkommens. Davon tragen Arbeitnehmer die Hälfte, also 9,3%. Für kinderlose Arbeitnehmer beträgt der Beitragssatz 9,3%, für Eltern mit Kindern 7,3%. **
-
Wie beeinflusst der Beitragssatz die Rentenversicherungsbeiträge in verschiedenen Ländern?
Der Beitragssatz beeinflusst die Rentenversicherungsbeiträge, da er angibt, wie viel Prozent des Einkommens ein Arbeitnehmer in die Rentenversicherung einzahlt. In Ländern mit einem hohen Beitragssatz zahlen Arbeitnehmer einen größeren Anteil ihres Einkommens in die Rentenversicherung ein, was zu höheren Rentenversicherungsbeiträgen führt. In Ländern mit einem niedrigen Beitragssatz zahlen Arbeitnehmer einen geringeren Anteil ihres Einkommens in die Rentenversicherung ein, was zu niedrigeren Rentenversicherungsbeiträgen führt. Der Beitragssatz kann auch Auswirkungen auf die Rentenleistungen haben, da ein höherer Beitragssatz zu höheren Renten führen kann, während ein niedrigerer Beitragssatz zu niedriger **

Welche Faktoren beeinflussen die Höhe der Rentenversicherungsbeiträge in Deutschland?
Die Höhe der Rentenversicherungsbeiträge in Deutschland wird hauptsächlich durch das Einkommen des Versicherten bestimmt. Zudem spielen der Beitragssatz, die Beitragsbemessungsgrenze und eventuelle Sonderregelungen eine Rolle. Auch politische Entscheidungen und wirtschaftliche Entwicklungen können die Höhe der Beiträge beeinflussen. **
Wie hoch sind die durchschnittlichen Rentenversicherungsbeiträge in Deutschland und wie werden sie berechnet? Welche Auswirkungen haben Veränderungen der Rentenversicherungsbeiträge auf die Rentenansprüche der Versicherten?
Die durchschnittlichen Rentenversicherungsbeiträge in Deutschland betragen derzeit 18,6% des Bruttoeinkommens, wovon Arbeitnehmer und Arbeitgeber jeweils die Hälfte tragen. Sie werden auf Grundlage des Einkommens berechnet, bis zu einer Beitragsbemessungsgrenze. Veränderungen der Beiträge können direkte Auswirkungen auf die Rentenhöhe haben, da höhere Beiträge zu höheren Rentenansprüchen führen können, aber auch zu höheren Kosten für die Versicherten. **
Top-Angebote
Produkte zum Begriff Rentenversicherungsbeiträge:
-
Wer bekommt die Rentenversicherungsbeiträge?
Die Rentenversicherungsbeiträge werden von Arbeitnehmern und Arbeitgebern gemeinsam getragen. Beide zahlen jeweils die Hälfte der Beiträge. Selbstständige zahlen ihre Beiträge alleine. Die Beiträge fließen in die gesetzliche Rentenversicherung, um die Rentenansprüche der Versicherten zu finanzieren. Die Rentenversicherungsbeiträge dienen somit der Sicherung des Lebensstandards im Alter. **
-
Wie lange kann man Rentenversicherungsbeiträge nachzahlen?
Wie lange kann man Rentenversicherungsbeiträge nachzahlen? Man kann Rentenversicherungsbeiträge grundsätzlich bis zu vier Jahre rückwirkend nachzahlen. Dies gilt sowohl für freiwillig Versicherte als auch für Pflichtversicherte, die ihre Beiträge nicht rechtzeitig entrichtet haben. Es ist wichtig, die Beiträge innerhalb dieser Frist nachzuzahlen, da sonst Lücken in der Rentenversicherung entstehen können. Bei Fragen zur Nachzahlung von Rentenversicherungsbeiträgen sollte man sich an die Deutsche Rentenversicherung oder an einen Versicherungsberater wenden. **
-
Wie können Selbstständige ihre Rentenversicherungsbeiträge optimal planen und berechnen? Welche Auswirkungen haben steigende Rentenversicherungsbeiträge auf die finanzielle Planung im Ruhestand?
Selbstständige können ihre Rentenversicherungsbeiträge optimal planen, indem sie regelmäßig Einnahmen und Ausgaben überprüfen, um genügend Mittel für die Altersvorsorge zurückzulegen. Sie sollten auch verschiedene Vorsorgeoptionen wie private Rentenversicherungen oder betriebliche Altersvorsorge in Betracht ziehen. Steigende Rentenversicherungsbeiträge können dazu führen, dass Selbstständige mehr Geld für die Altersvorsorge aufbringen müssen, was ihre finanzielle Planung im Ruhestand beeinflussen kann. **
-
Wie können Rentenversicherungsbeiträge korrekt berechnet und eingezahlt werden?
Die Rentenversicherungsbeiträge werden anhand des Einkommens des Versicherten berechnet. Der Arbeitgeber zieht die Beiträge direkt vom Gehalt ab und überweist sie an die Rentenversicherung. Selbstständige müssen ihre Beiträge eigenständig berechnen und an die Rentenversicherung überweisen. **
Ähnliche Suchbegriffe für Rentenversicherungsbeiträge
-
Layher Doppelgeländer für Fahrgerüste 1,80mDas Doppelgeländer für Fahrgerüste Sicher und effizient in Montage, Nutzung und Demontage Der Sicherheitsaufbau P2 Safety mit dem neuen Doppelgeländer ermöglicht ein einfaches und intuitives Handling, das sowohl die Montage als auch die Demontage nur von der unteren Lage aus zulässt. Die leichten, flachen Einzelteile benötigen weniger Platz als marktübliche Doppelgeländer, sind bsser stapelbar und leichter bewegbar - also beste Voraussetzungen für schnelles und wirtschaftliches Arbeiten mit höchsten Sicherheitsstandards. Ihr Nutzen: Systemintegrierter, vorlaufender Seitenschutz durch das Doppelgeländer Sicherheitsvorschriften können nicht umgangen werden Kompatibel mit der Uni Familie und dem Zifa nach dem Layher Baukastenprinzip Vereinfachter und beschleunigter Auf- und Abbau Erhöhte Steifigkeit für mehr Sicherheit bei der Nutzung162,55 €*Versand: 69,00 €Sichere Weiterleitung zum Anbieter
-
MAS Absturzsicherungsset Gerüstbau EN 363 - 42000für Gerüstbauarbeiten EN 363 bestehend aus Auffanggurt, BFD-Verbindungsmittel, Gurtband und Beutel speziell für den Gerüstbau zugelassen hierbei wurden der Auffanggurt mit einer festen Auffangösenverlängerung von 0,5 m sowie das Verbindungsmittel nach den neuen Vorgaben der Normen einem Kantentest für die horizontale Verwendung unterzogen und zertifiziert entgegen der DIN EN 354 darf im Gerüstbau mit einer Gesamtlänge des Verbindungsmittels von 2,0 m und einer zusätzlichen Auffangösenverlängerung von 0,5 m gearbeitet werden, sofern eine Systemprüfung mit EG-Baumusterprüfung nachgewiesen werden kann die besonderen Angaben der Gebrauchsanleitung sind zu beachten Anwendungsbereiche: Gerüstbauarbeiten Diese Produkte sind für die vertikale und horizontale Anwendung mit einer zu erwartenden Beanspruchung durch einen Sturz über die Kante geprüft und zugelassen.Merkmale Anwendung: speziell für den Gerüstbau Ausführung: Auffanggurt MAS5, Bandfalldämpfer 2m, Beutel Norm: EN 363 prüfpflichtig: ja Inhalt: 3-teilig Kategorie: 3 Marke: MAS PSA-Kategorie: III141,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
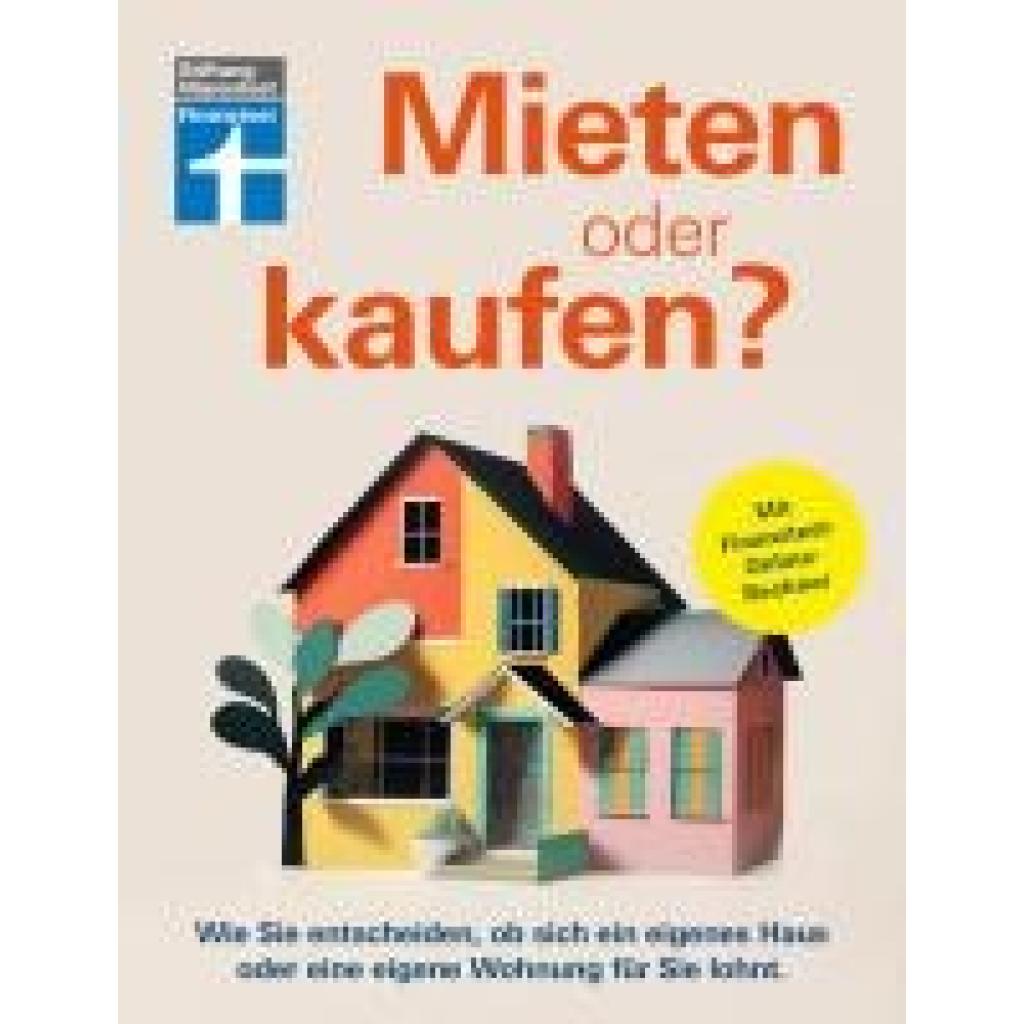
Warentest, Stiftung: Mieten oder kaufen?Mieten oder kaufen? , Für wen sich der Traum vom Eigenheim lohnt Monat für Monat Miete zahlen oder das Geld lieber in "was Eigenes" investieren? Schaffe ich das finanziell? Bin ich der Typ dafür und wie ist überhaupt die Lage am Immobilienmarkt: lohnt sich wieder "Eigentum statt Miete"? Wenn Sie solche Fragen beschäftigen, dann ist dieser Ratgeber genau die richtige Lektüre für Sie. Aus rein finanzieller Perspektive sind die Zeiten schwierig, weil sich die Rahmenbedingungen im Immobilienmarkt gerade sehr rasch ändern. Das Buch geht ausführlich auf finanzielle Aspekte wie die Berechnung von Eigenkapital, Einkommen und Bausparverträge ein und gibt zusätzlich Tipps zur Immobilienfinanzierung, z. B. durch günstige Kredite. Wir zeigen, worauf es ankommt, damit Käufer finanziell besser dastehen als Mieter. Der Online-Rechner unserer Experten bietet dabei eine große Hilfe, um verschiedene Szenarien durchzuspielen. Im Leitfaden finden Sie zudem Checklisten zu Kaufkosten, Bauneben- sowie Folgekosten und Unterlagen für Kreditgespräche. Die Entscheidung über den Kauf einer Immobilie hängt aber nicht immer vom Geld allein, sondern auch von der Lebensphase, der beruflichen Situation und anderen Rahmenbedingungen ab. Ob als Berufseinsteiger, in der Familienplanung oder zur Absicherung der Altersvorsorge im Handbuch erhalten Sie umfassende Informationen, die für die Finanzplanung in unterschiedlichen Lebensabschnitten von Bedeutung sind. Aus dem Inhalt: - Lohnt sich ein Immobilienkauf? Preise, Kreditzinsen und worauf es ankommt - Wo stehe ich, was will ich? Eigentumswohnung, Ein- oder Zweifamilienhaus - Was kann ich mir leisten? Budget kalkulieren, Sparplan für den Vermögensaufbau - Kaufen, bauen, mieten, was tut mir gut? Vor- und Nachteile je nach Lebensart - Finanzierungen, Kredite und mehr: Finanzplaner mit Neben- und Folgekosten , Wannen > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20240524, Produktform: Kartoniert, Autoren: Warentest, Stiftung, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbige Abbildungen, Grafiken und Tabellen, Keyword: bafa; baugrundstück; bausparen; budgetplaner; einfamilienhaus; finanzen; finanztipp; förderung; geldanlage; grundlagen; grundstück; hausfinanzierung; hauskauf; immobilienkredit; immobilienratgeber; kapitalanlage; kaufberatung; kfw; leihen; neubau; planer, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Grundeigentum und Immobilien~Verbraucherberatung~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 162, Höhe: 12, Gewicht: 282, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sind die Rentenversicherungsbeiträge für Arbeitnehmer in Deutschland?
Die Rentenversicherungsbeiträge für Arbeitnehmer in Deutschland betragen derzeit 18,6% des Bruttoeinkommens. Davon tragen Arbeitnehmer die Hälfte, also 9,3%. Für kinderlose Arbeitnehmer beträgt der Beitragssatz 9,3%, für Eltern mit Kindern 7,3%. **
-
Wie beeinflusst der Beitragssatz die Rentenversicherungsbeiträge in verschiedenen Ländern?
Der Beitragssatz beeinflusst die Rentenversicherungsbeiträge, da er angibt, wie viel Prozent des Einkommens ein Arbeitnehmer in die Rentenversicherung einzahlt. In Ländern mit einem hohen Beitragssatz zahlen Arbeitnehmer einen größeren Anteil ihres Einkommens in die Rentenversicherung ein, was zu höheren Rentenversicherungsbeiträgen führt. In Ländern mit einem niedrigen Beitragssatz zahlen Arbeitnehmer einen geringeren Anteil ihres Einkommens in die Rentenversicherung ein, was zu niedrigeren Rentenversicherungsbeiträgen führt. Der Beitragssatz kann auch Auswirkungen auf die Rentenleistungen haben, da ein höherer Beitragssatz zu höheren Renten führen kann, während ein niedrigerer Beitragssatz zu niedriger **
-
Welche Faktoren beeinflussen die Höhe der Rentenversicherungsbeiträge in Deutschland?
Die Höhe der Rentenversicherungsbeiträge in Deutschland wird hauptsächlich durch das Einkommen des Versicherten bestimmt. Zudem spielen der Beitragssatz, die Beitragsbemessungsgrenze und eventuelle Sonderregelungen eine Rolle. Auch politische Entscheidungen und wirtschaftliche Entwicklungen können die Höhe der Beiträge beeinflussen. **
-
Wie hoch sind die durchschnittlichen Rentenversicherungsbeiträge in Deutschland und wie werden sie berechnet? Welche Auswirkungen haben Veränderungen der Rentenversicherungsbeiträge auf die Rentenansprüche der Versicherten?
Die durchschnittlichen Rentenversicherungsbeiträge in Deutschland betragen derzeit 18,6% des Bruttoeinkommens, wovon Arbeitnehmer und Arbeitgeber jeweils die Hälfte tragen. Sie werden auf Grundlage des Einkommens berechnet, bis zu einer Beitragsbemessungsgrenze. Veränderungen der Beiträge können direkte Auswirkungen auf die Rentenhöhe haben, da höhere Beiträge zu höheren Rentenansprüchen führen können, aber auch zu höheren Kosten für die Versicherten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.